Domain orientierungshelfer.de kaufen?
Wir ziehen mit dem Projekt
orientierungshelfer.de um.
Sind Sie am Kauf der Domain
orientierungshelfer.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain orientierungshelfer.de kaufen?
Was ist der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen?
Der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen liegt in ihrer unterschiedlichen Behandlung in der Buchhaltung. Bilanzielle Abschreibungen werden in der Gewinn- und Verlustrechnung erfasst und mindern den Gewinn des Unternehmens. Kalkulatorische Abschreibungen hingegen sind rein rechnerische Größen, die zur Ermittlung der Selbstkosten eines Produkts oder einer Dienstleistung verwendet werden, haben jedoch keinen direkten Einfluss auf den Gewinn. **
Sind Abschreibungen erfolgsneutral?
Sind Abschreibungen erfolgsneutral? Abschreibungen sind Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer verteilt wird. Sie wirken sich direkt auf den Gewinn aus, da sie die Kosten erhöhen und somit den Gewinn mindern. Dadurch können Abschreibungen das Ergebnis eines Unternehmens beeinflussen und somit nicht als erfolgsneutral betrachtet werden. Sie dienen jedoch dazu, den tatsächlichen Werteverzehr von Vermögensgegenständen im Unternehmen transparent darzustellen und somit eine realistische Gewinnsituation zu zeigen. **
Ähnliche Suchbegriffe für Abschreibungen
Top-Angebote
Produkte zum Begriff Abschreibungen:
-
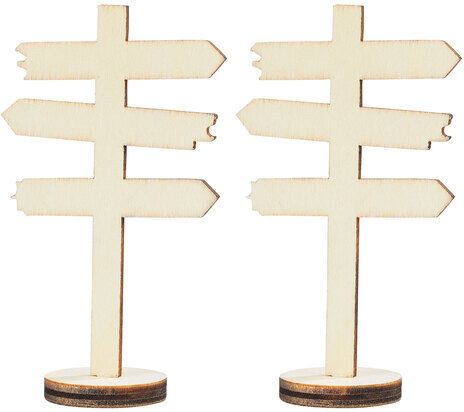
Miniatur "Wegweiser", 2 StückMiniatur Wegweiser aus Holz, Farbe: natur, Größe: 8 x 4,5 cm, Boden 2,5 cm Ø, Inhalt: 2 Stück.Mit diesen Miniatur Wegweisern gestalten Sie Miniaturwelten, Wichtelszenen oder Puppenhäuser. Sie sind ebenfalls ein tolles Zubehör für kreative Geldgeschenkideen.3,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter

-
Sind Abschreibungen gut?
Sind Abschreibungen gut? Abschreibungen sind ein wichtiger Bestandteil der Bilanzierung, da sie es Unternehmen ermöglichen, den Wertverlust von Vermögenswerten über ihre Nutzungsdauer hinweg anzuerkennen. Dies hilft, die tatsächlichen finanziellen Leistungen eines Unternehmens genauer darzustellen und eine realistische Bewertung des Vermögens zu gewährleisten. Zudem können Abschreibungen steuerliche Vorteile bieten, da sie die steuerpflichtigen Gewinne eines Unternehmens reduzieren können. Allerdings können zu hohe Abschreibungen auch zu einer Verzerrung der finanziellen Leistungsfähigkeit eines Unternehmens führen und Investoren möglicherweise abschrecken. Letztendlich hängt die Beurteilung der Abschreibungen davon ab, wie sie angewendet werden und ob sie die finanzielle Gesundheit eines Unternehmens korrekt widerspiegeln. **
-
Wann erfolgen Abschreibungen?
Abschreibungen erfolgen in der Buchhaltung, um den Wert von Vermögensgegenständen über die Zeit zu reduzieren. Sie werden in der Regel jährlich vorgenommen, um den tatsächlichen Wertverlust von Anlagegütern wie Maschinen, Gebäuden oder Fahrzeugen widerzuspiegeln. Abschreibungen dienen dazu, die Kosten für die Nutzung von Vermögenswerten über ihre Lebensdauer hinweg zu verteilen und die Gewinne eines Unternehmens genauer darzustellen. Sie sind ein wichtiger Bestandteil der Gewinn- und Verlustrechnung und haben Auswirkungen auf die Steuerlast eines Unternehmens. **
-
Sind Abschreibungen Erträge?
Nein, Abschreibungen sind keine Erträge, sondern vielmehr Aufwendungen, die in der Buchhaltung dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Durch Abschreibungen wird der tatsächliche Werteverzehr von Anlagevermögen berücksichtigt und die Buchwerte entsprechend angepasst. Erträge hingegen sind Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen resultieren und das Unternehmensergebnis positiv beeinflussen. Abschreibungen mindern hingegen das Unternehmensergebnis, da sie als Kosten verbucht werden. **
-
Sind Abschreibungen Einnahmen?
Nein, Abschreibungen sind keine Einnahmen. Abschreibungen sind vielmehr Aufwendungen, die dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Sie werden in der Buchhaltung als Kosten verbucht, um den tatsächlichen Werteverzehr von Anlagevermögen darzustellen. Einnahmen hingegen sind die Geldbeträge, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Sie stellen die Zuflüsse von finanziellen Mitteln dar, während Abschreibungen den Werteverzehr von Vermögensgegenständen abbilden. **
Sind Abschreibungen erfolgswirksam?
Nein, Abschreibungen sind nicht erfolgswirksam. Sie sind lediglich Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg verringert wird. Dadurch wird der tatsächliche Wertverlust des Vermögensgegenstandes im Unternehmen erfasst. Diese Wertminderung wird in der Gewinn- und Verlustrechnung berücksichtigt, hat jedoch keinen direkten Einfluss auf den operativen Erfolg des Unternehmens. Abschreibungen dienen vielmehr der korrekten Darstellung des Unternehmensvermögens und beeinflussen somit die Bilanz, nicht aber den Gewinn. **
Was sind Abschreibungen?
Abschreibungen sind die systematische Verteilung der Anschaffungs- oder Herstellungskosten von Vermögensgegenständen auf die Nutzungsdauer. Sie dienen dazu, den Werteverzehr eines Vermögensgegenstandes über seine Nutzungsdauer hinweg zu erfassen und in der Buchhaltung zu berücksichtigen. Durch Abschreibungen wird der Gewinn eines Unternehmens reduziert und somit die Steuerlast verringert. **
Top-Angebote
Produkte zum Begriff Abschreibungen:
-
Was ist der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen?
Der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen liegt in ihrer unterschiedlichen Behandlung in der Buchhaltung. Bilanzielle Abschreibungen werden in der Gewinn- und Verlustrechnung erfasst und mindern den Gewinn des Unternehmens. Kalkulatorische Abschreibungen hingegen sind rein rechnerische Größen, die zur Ermittlung der Selbstkosten eines Produkts oder einer Dienstleistung verwendet werden, haben jedoch keinen direkten Einfluss auf den Gewinn. **
-
Sind Abschreibungen erfolgsneutral?
Sind Abschreibungen erfolgsneutral? Abschreibungen sind Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer verteilt wird. Sie wirken sich direkt auf den Gewinn aus, da sie die Kosten erhöhen und somit den Gewinn mindern. Dadurch können Abschreibungen das Ergebnis eines Unternehmens beeinflussen und somit nicht als erfolgsneutral betrachtet werden. Sie dienen jedoch dazu, den tatsächlichen Werteverzehr von Vermögensgegenständen im Unternehmen transparent darzustellen und somit eine realistische Gewinnsituation zu zeigen. **
-
Sind Abschreibungen gut?
Sind Abschreibungen gut? Abschreibungen sind ein wichtiger Bestandteil der Bilanzierung, da sie es Unternehmen ermöglichen, den Wertverlust von Vermögenswerten über ihre Nutzungsdauer hinweg anzuerkennen. Dies hilft, die tatsächlichen finanziellen Leistungen eines Unternehmens genauer darzustellen und eine realistische Bewertung des Vermögens zu gewährleisten. Zudem können Abschreibungen steuerliche Vorteile bieten, da sie die steuerpflichtigen Gewinne eines Unternehmens reduzieren können. Allerdings können zu hohe Abschreibungen auch zu einer Verzerrung der finanziellen Leistungsfähigkeit eines Unternehmens führen und Investoren möglicherweise abschrecken. Letztendlich hängt die Beurteilung der Abschreibungen davon ab, wie sie angewendet werden und ob sie die finanzielle Gesundheit eines Unternehmens korrekt widerspiegeln. **
-
Wann erfolgen Abschreibungen?
Abschreibungen erfolgen in der Buchhaltung, um den Wert von Vermögensgegenständen über die Zeit zu reduzieren. Sie werden in der Regel jährlich vorgenommen, um den tatsächlichen Wertverlust von Anlagegütern wie Maschinen, Gebäuden oder Fahrzeugen widerzuspiegeln. Abschreibungen dienen dazu, die Kosten für die Nutzung von Vermögenswerten über ihre Lebensdauer hinweg zu verteilen und die Gewinne eines Unternehmens genauer darzustellen. Sie sind ein wichtiger Bestandteil der Gewinn- und Verlustrechnung und haben Auswirkungen auf die Steuerlast eines Unternehmens. **
Ähnliche Suchbegriffe für Abschreibungen
-
Miniatur "Wegweiser", 2 StückMiniatur Wegweiser aus Holz, Farbe: natur, Größe: 8 x 4,5 cm, Boden 2,5 cm Ø, Inhalt: 2 Stück.Mit diesen Miniatur Wegweisern gestalten Sie Miniaturwelten, Wichtelszenen oder Puppenhäuser. Sie sind ebenfalls ein tolles Zubehör für kreative Geldgeschenkideen.3,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
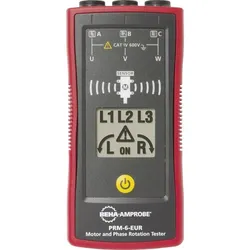
Beha Amprobe, Multimeter, Drehfeld-Richtungsanzeiger (CAT IV 600V, Hand-Multimeter)Beha-Amprobe Drehfeldrichtungsanzeiger PRM-6-EUR Hersteller: Beha-Amprobe Bezeichnung: Drehfeldrichtungsanzeiger Typ: PRM-6-EUR Anzeige: LCD Anzeige der drei Phasen: ja Frequenz: 16..400 Hz Spannung: 40..700 V Motordrehrichtungstester: ja Berührungslose Erkennung der Drehrichtung: ja Schaffen Sie Klarheit bei 3-Phasen-Systemen: Beim Einbauen und Verbinden von 3-Phasen-Motoren und -Systemen ist es wichtig zu prüfen, ob Motor-Drehrichtung und Drehfeldrichtung der Verkabelung stimmen. Falsche Verbindungen können die Drehrichtung des Motors umkehren und dadurch den Motor und die von ihm betriebene Ausrüstung beschädigen. Der PRM-5-EUR kann ohne Batterie betrieben werden und ist ein einfacher und zuverlässiger Prüfer für die richtige Drehfeldrichtung bei dreiphasigen Kabeln und Steckdosen. Der PRM-6-EUR verfügt zusätzlich zur Funktionalität des PRM-5-EUR über ein klares, beleuchtetes LCD-Display und kann mithilfe von Messleitungen die Motor-Drehrichtung getrennter Motoren prüfen. Eine fortschrittliche Funktion des PRM-6 ist die berührungslose Erkennung der Motor-Drehrichtung, die die Drehrichtung des Motors ohne Messleitungen erfasst. Von besonderem Nutzen ist dies bei schnell laufenden Motoren, bei denen die Motor-Drehrichtung nicht visuell erfasst werden kann, oder wenn die Antriebswelle nicht sichtbar ist. Der PRM-5-EUR und der PRM-6-EUR verfügen über eine stabile Bauweise mit einer Aussenhülle aus Gummi, sind in die Kategorie CAT IV 600 V eingestuft und entsprechen den Normen EN 61010 und EN 61557. Sie eignen sich daher bestens zum Prüfen der Motor-Drehrichtung und der Drehfeldrichtung in elektrischen Systemen bis zu 700 V in gewerblichen und industriellen Umgebungen.141,08 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wegweiser Trans*Wegweiser Trans* , Mit der ICD-11 ist ein Paradigmenwechsel gelungen, in dem trans*geschlechtliches Erleben entpathologisiert worden ist. Die Umsetzung der Entpsychopathologisierung liegt jedoch in der tagtäglichen Arbeit an uns selbst und in unseren berufl ichen Tätigkeitsfeldern: Als professionelle Akteur*innen eines von trans*feindlichen Diskriminierungen strukturell durchzogenen Gesundheitssystems müssen wir uns als einen Teil des Problems betrachten und refl ektieren. Erst dann können wir aktiv an der Entpsychopathologisierung mitwirken, tatsächlich gute Gesundheitsangebote für trans*, nichtbinäre und gendernonkonforme Personen machen und damit ein Teil der Lösung sein. Dieses Buch will vielfältige Anregungen dafür geben. Neben mannigfachen Hinweisen für die praktische Arbeit mit trans* und nichtbinären Personen vereinigt es viele kluge Stimmen aus Regelversorgung, spezialisierter Versorgung, Trans*beratung, Forschung, Ethik und Medizinrecht: zukunftsweisend, menschenrechtsbasiert, praxisorientiert. , Karosserie-Kits > Karosserie & Exterieur Styling , Erscheinungsjahr: 202504, Redaktion: Günther, Mari~Teren, Kirsten~Wolf, Gisela Fux, Seitenzahl/Blattzahl: 244, Keyword: Beratung; Gesundheit; Gesundheitsversorgung; Psychotherapie; gendernonkonform; nichtbinär; trans*, Fachschema: Gender Studies / Transgender~Transgender - Transsexualität - Intersexualität~Psychotherapie - Psychotherapeut~Therapie / Psychotherapie, Fachkategorie: Psychotherapie~Psychologie, Warengruppe: HC/Psychologie/Allgemeines, Lexika, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 14, Gewicht: 467, Produktform: Kartoniert,24,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Abschreibungen Erträge?
Nein, Abschreibungen sind keine Erträge, sondern vielmehr Aufwendungen, die in der Buchhaltung dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Durch Abschreibungen wird der tatsächliche Werteverzehr von Anlagevermögen berücksichtigt und die Buchwerte entsprechend angepasst. Erträge hingegen sind Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen resultieren und das Unternehmensergebnis positiv beeinflussen. Abschreibungen mindern hingegen das Unternehmensergebnis, da sie als Kosten verbucht werden. **
-
Sind Abschreibungen Einnahmen?
Nein, Abschreibungen sind keine Einnahmen. Abschreibungen sind vielmehr Aufwendungen, die dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Sie werden in der Buchhaltung als Kosten verbucht, um den tatsächlichen Werteverzehr von Anlagevermögen darzustellen. Einnahmen hingegen sind die Geldbeträge, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Sie stellen die Zuflüsse von finanziellen Mitteln dar, während Abschreibungen den Werteverzehr von Vermögensgegenständen abbilden. **
-
Sind Abschreibungen erfolgswirksam?
Nein, Abschreibungen sind nicht erfolgswirksam. Sie sind lediglich Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg verringert wird. Dadurch wird der tatsächliche Wertverlust des Vermögensgegenstandes im Unternehmen erfasst. Diese Wertminderung wird in der Gewinn- und Verlustrechnung berücksichtigt, hat jedoch keinen direkten Einfluss auf den operativen Erfolg des Unternehmens. Abschreibungen dienen vielmehr der korrekten Darstellung des Unternehmensvermögens und beeinflussen somit die Bilanz, nicht aber den Gewinn. **
-
Was sind Abschreibungen?
Abschreibungen sind die systematische Verteilung der Anschaffungs- oder Herstellungskosten von Vermögensgegenständen auf die Nutzungsdauer. Sie dienen dazu, den Werteverzehr eines Vermögensgegenstandes über seine Nutzungsdauer hinweg zu erfassen und in der Buchhaltung zu berücksichtigen. Durch Abschreibungen wird der Gewinn eines Unternehmens reduziert und somit die Steuerlast verringert. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.